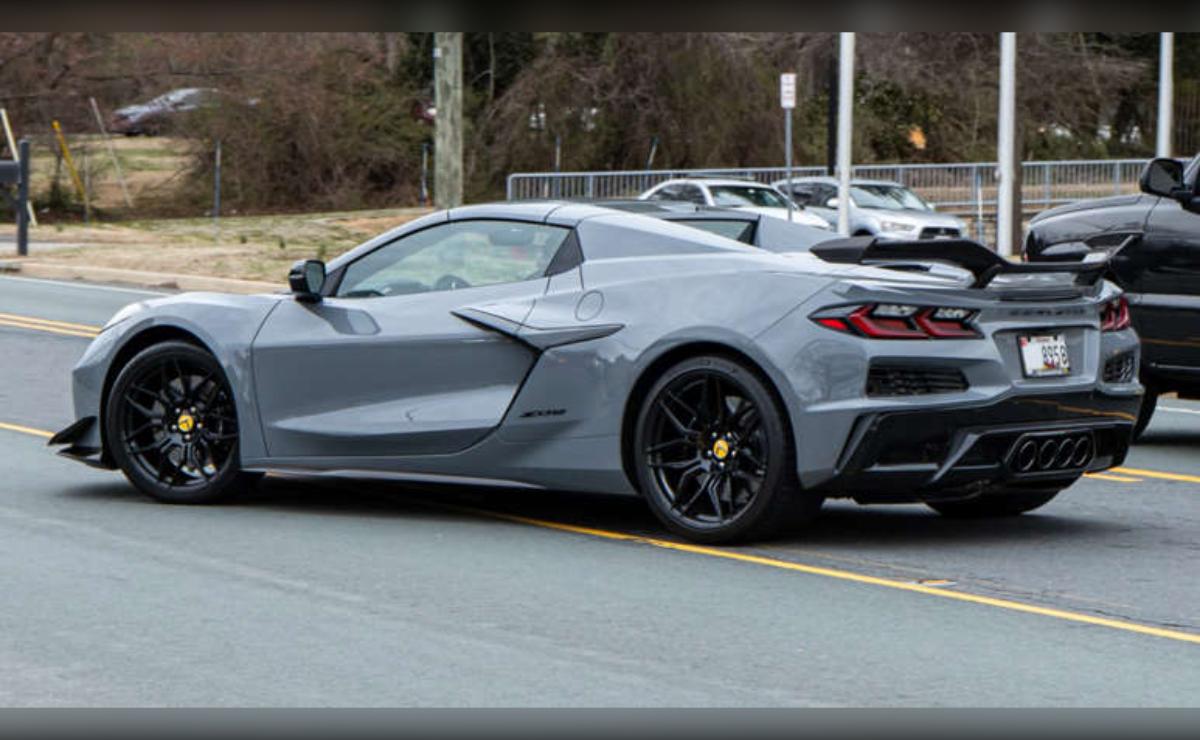
El Chevrolet Corvette Z06 pertenece a la categoría de vehículos de dos plazas de la EPA, un grupo que utiliza unos criterios de consumo diferentes a los de otros turismos. Su espectacular V8 atmosférico de cigüeñal plano no consigue situarse por encima del umbral de eficiencia establecido por la normativa federal, por lo que incorpora un impuesto de 3.000 dólares en la etiqueta de precio.
Este recargo aparece junto a otros conceptos del vehículo, como la tarifa de destino. El impuesto aumenta cuanto más se aleja el automóvil del consumo exigido, de modo que el Z06 termina pagando más que el Corvette Stingray convencional. Ambos comparten plataforma y arquitectura de dos plazas, pero la mecánica de altas revoluciones del Z06 marca una diferencia importante.
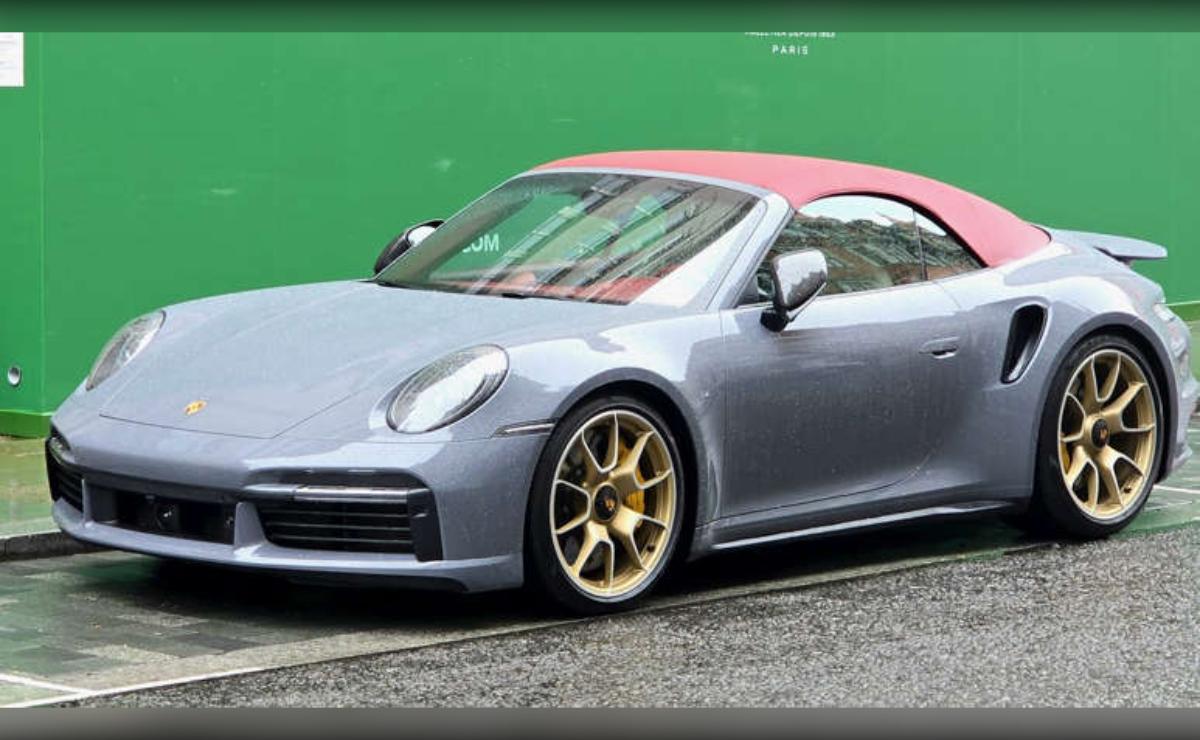
El Porsche 911 Turbo está clasificado por la EPA dentro de la categoría de mini-compactos, a pesar de sus extraordinarias prestaciones y de contar con un sistema de tracción integral. Su consumo combinado queda por debajo del límite establecido para quedar exento del impuesto y eso se traduce en un recargo federal de 1.000 dólares.
La cantidad puede parecer pequeña frente al precio de un 911 Turbo, que se mueve en cifras de seis dígitos antes de añadir numerosas opciones. Sin embargo, el impuesto demuestra que la normativa se basa exclusivamente en el consumo homologado. La tracción integral, los dos turbocompresores o el sistema de lanzamiento no modifican el criterio fiscal utilizado por el Gobierno federal.
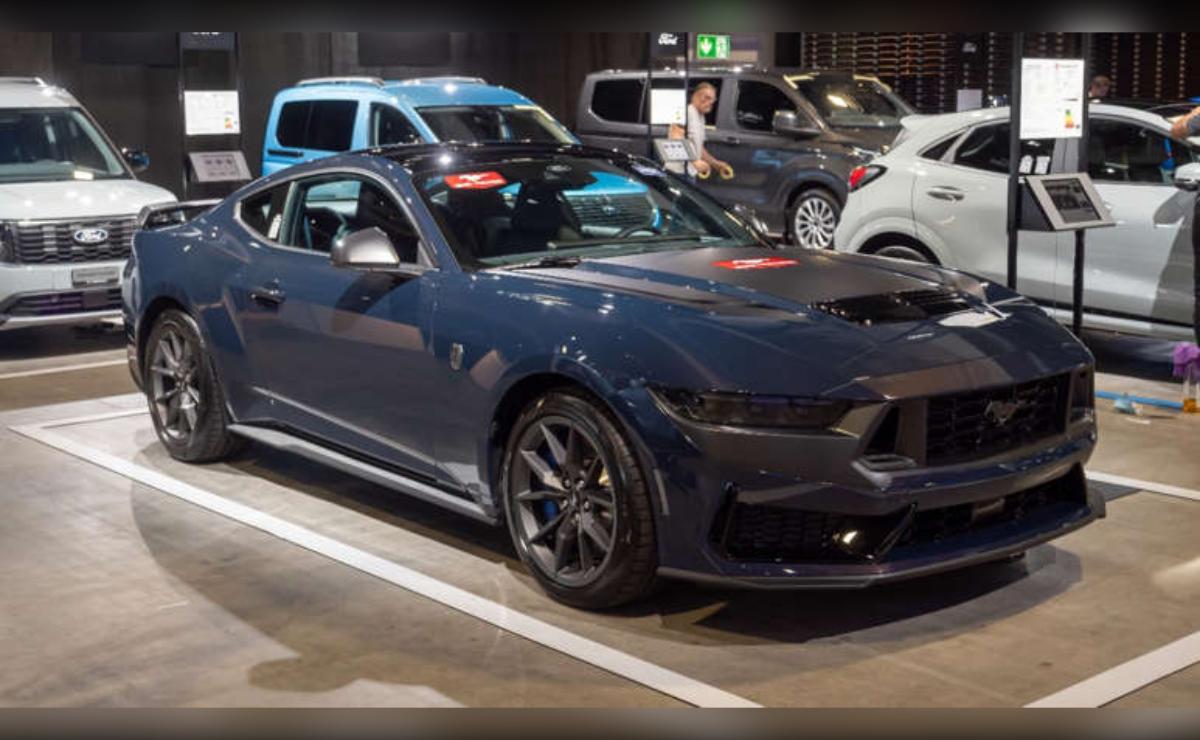
El Ford Mustang Dark Horse demuestra que el impuesto no está reservado a superdeportivos exclusivos. Esta versión de altas prestaciones del conocido pony car estadounidense utiliza un V8 atmosférico de 5,0 litros y, debido a su consumo homologado, debe afrontar un recargo federal de 1.000 dólares.
El caso resulta especialmente llamativo porque el Mustang es un modelo producido y comercializado en volúmenes muy superiores a los de marcas como Ferrari, Bentley o Rolls-Royce. Sin embargo, la normativa no tiene en cuenta cuántas unidades se venden ni el precio del automóvil: lo único que importa para activar el impuesto es la cifra de consumo que aparece en la homologación correspondiente.
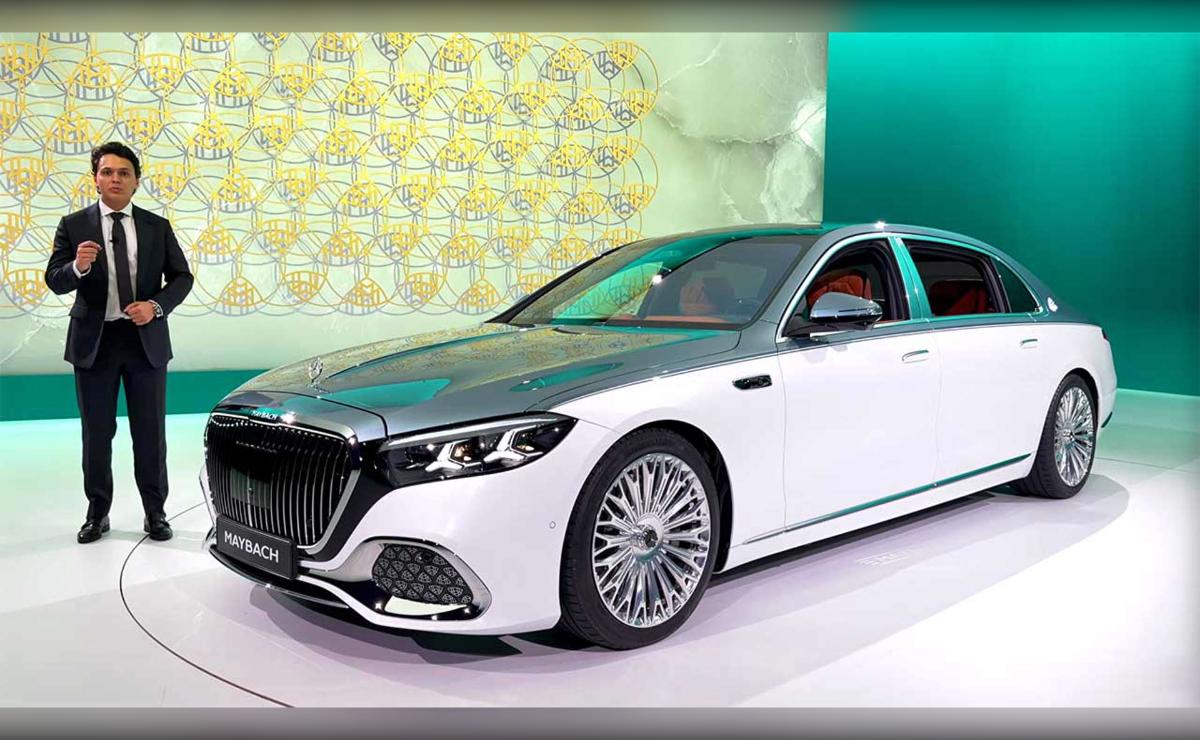
El Mercedes-Maybach S680 representa uno de los casos más extremos de esta lista. Su enorme berlina de representación utiliza un V12 biturbo y registra apenas 15 mpg combinados, una cifra que provoca un impuesto federal de 4.500 dólares. El recargo se suma a un precio de partida que ya supera ampliamente los 200.000 dólares.
La legislación también genera una diferencia curiosa dentro de la propia familia Maybach. Al tratarse de un impuesto aplicable a determinados turismos, el Maybach GLS, con carrocería SUV, queda fuera de este recargo, aunque su consumo pueda resultar igualmente elevado. Es una consecuencia directa de cómo está estructurada la normativa federal estadounidense.
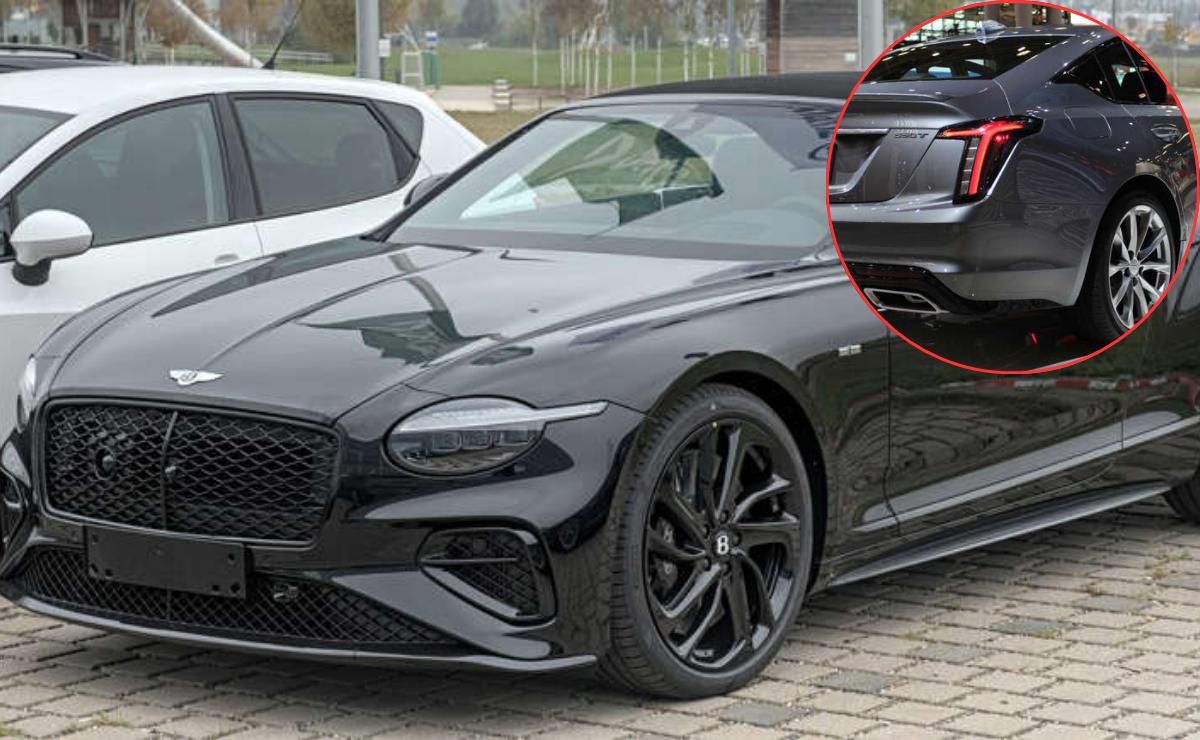
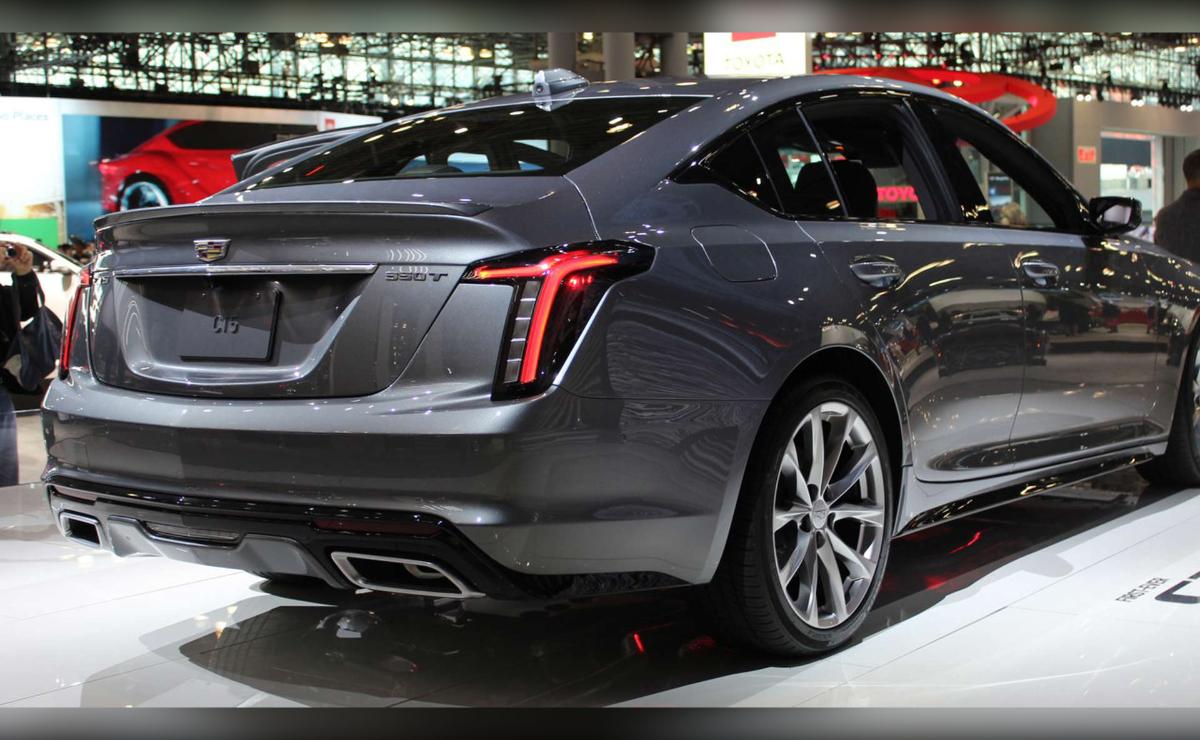
El Cadillac CT5-V Blackwing lleva la filosofía de las berlinas deportivas estadounidenses hasta un nivel especialmente radical gracias a su V8 sobrealimentado. En este caso, la cantidad del impuesto depende incluso de la transmisión elegida: 1.700 dólares con cambio automático y 2.100 dólares con cambio manual.
La diferencia resulta especialmente curiosa para los aficionados a la conducción. El cambio manual, una opción cada vez menos habitual en vehículos modernos de altas prestaciones, registra un consumo menos favorable y termina generando un recargo superior. Así, elegir la caja manual por razones puramente emocionales también tiene una consecuencia económica directa en la factura final.
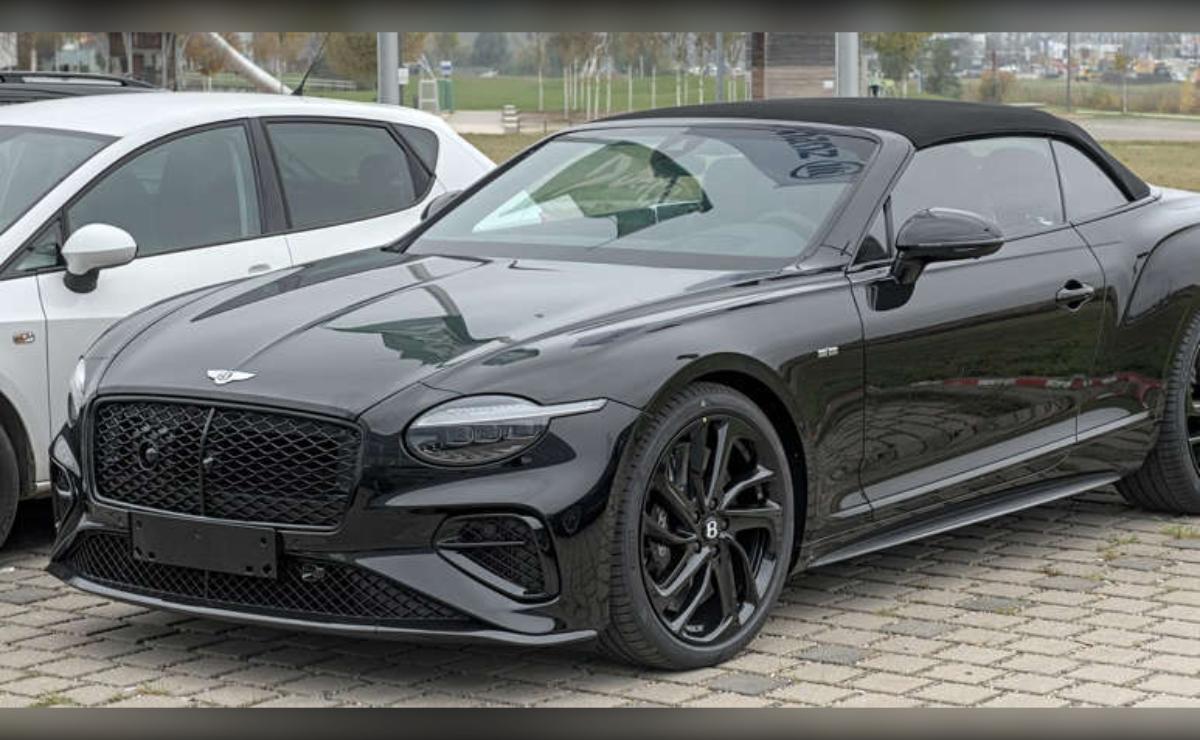
El Bentley Continental GT Speed es otro ejemplo de cómo la potencia y el lujo pueden situar a un automóvil dentro del territorio del impuesto federal. Su gran motor de doce cilindros biturbo registra alrededor de 15 mpg combinados, una cifra claramente alejada del umbral utilizado por la normativa.
El enorme propulsor proporciona una entrega de potencia suave y contundente, mientras que el elevado peso del conjunto tampoco ayuda a contener el consumo. Para el propietario de un Continental GT Speed, el recargo representa una cantidad pequeña en comparación con el precio total del vehículo, pero sigue apareciendo como un coste adicional provocado directamente por su homologación de consumo.
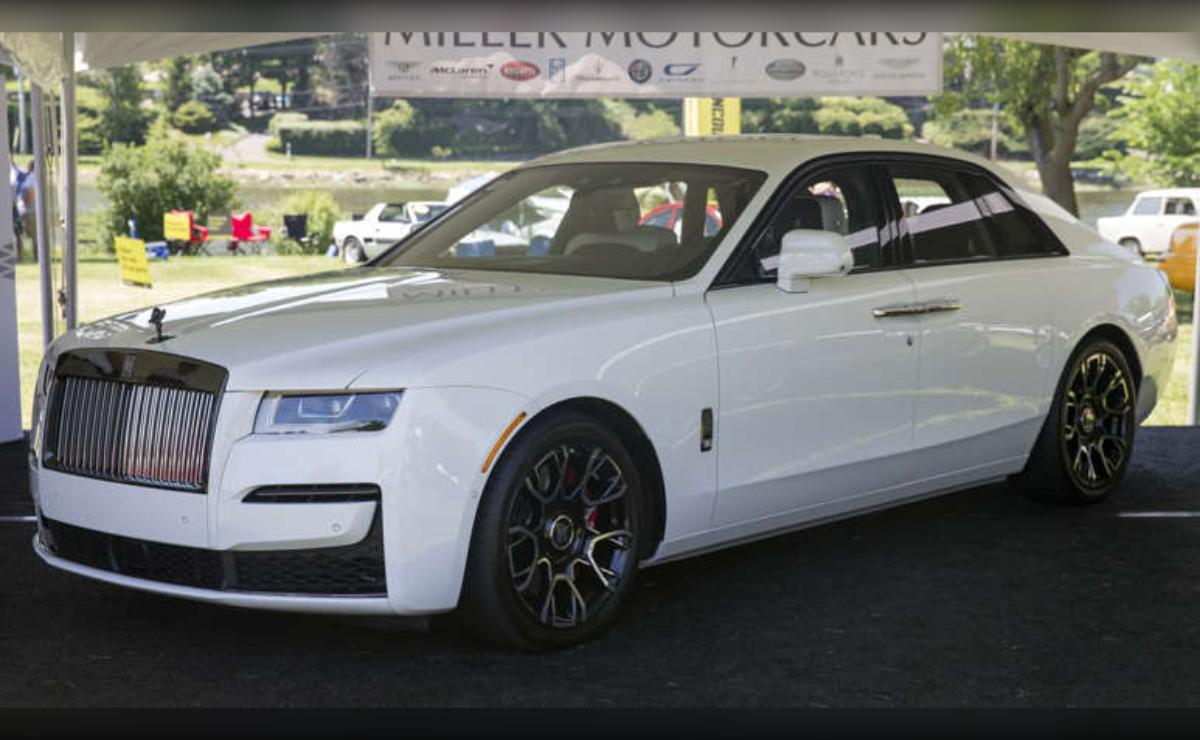
El Rolls-Royce Ghost lleva todavía más lejos la factura de combustible. Su V12 biturbo registra aproximadamente 14 mpg combinados, una cifra que lo coloca entre los turismos nuevos con peor eficiencia energética del mercado estadounidense y lo mantiene dentro del grupo sujeto al impuesto federal.
Para un comprador que ya afronta el precio de una berlina de lujo de seis cifras, el recargo puede resultar relativamente pequeño dentro del coste total de adquisición. Aun así, la normativa no hace distinciones por exclusividad: el mismo mecanismo fiscal se aplica independientemente de que el coche sea un Rolls-Royce o un modelo mucho más económico.
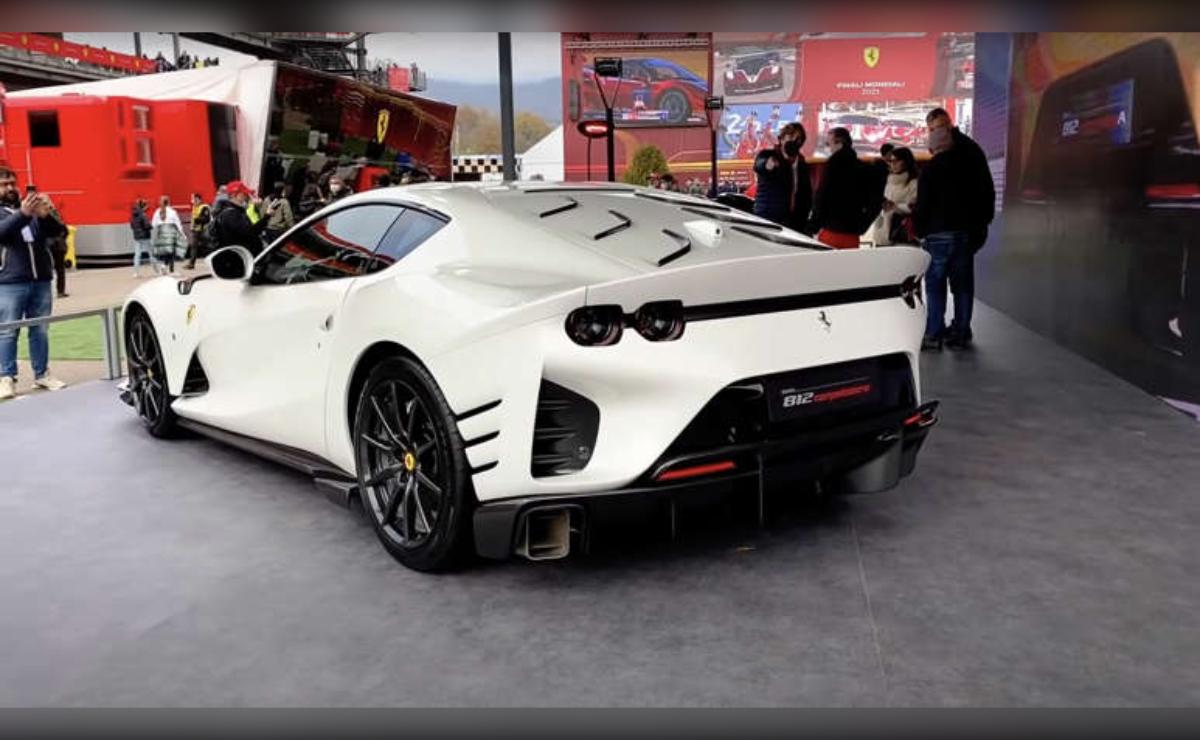
La Ferrari 812 Competizione representa una filosofía prácticamente opuesta a la búsqueda de la máxima eficiencia. Su espectacular V12 atmosférico de 6,5 litros alcanza un régimen superior a las 9.000 rpm y ofrece una respuesta que ha convertido a este propulsor en uno de los grandes protagonistas de la era moderna de Ferrari.
Sin recurrir a turbocompresores ni a asistencia híbrida, el motor prioriza las prestaciones, el sonido y la respuesta a altas revoluciones. Su consumo combinado de aproximadamente 14 mpg la sitúa dentro del territorio del impuesto federal. Es un ejemplo perfecto de cómo una mecánica diseñada para maximizar las sensaciones al volante puede quedar penalizada por una normativa basada exclusivamente en su eficiencia homologada.
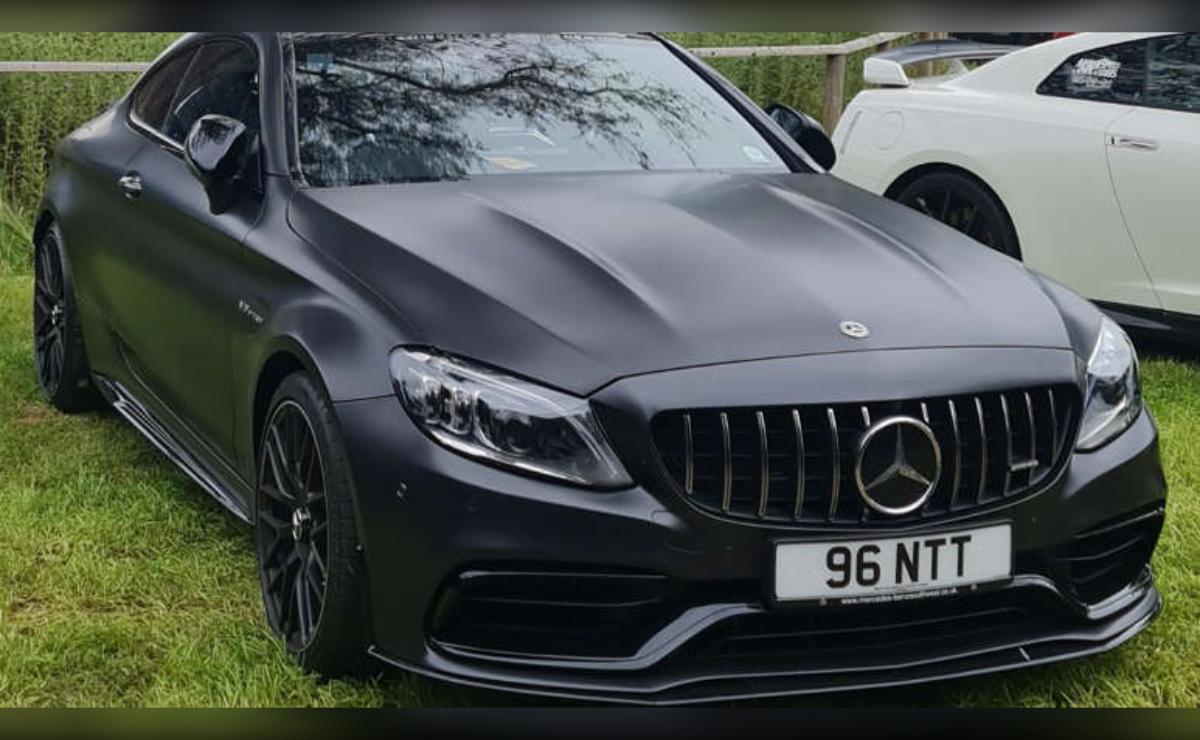
El Mercedes-AMG C63 S Coupé demuestra que no es necesario llegar a los consumos extremos de un V12 para entrar en el ámbito del impuesto. En el modelo del año 2023, su consumo combinado de aproximadamente 19 mpg era suficiente para quedar por debajo del límite federal y generar el correspondiente recargo.
La cifra resulta interesante porque el C63 S no pertenece al mismo universo de superdeportivos y berlinas ultralujosas que otros modelos de esta lista. Sin embargo, la diferencia entre 19 mpg y el umbral establecido por la normativa es suficiente para activar el impuesto, demostrando que incluso un automóvil relativamente cercano al territorio de los turismos deportivos convencionales puede terminar pagando este concepto adicional.
Relacionadas
¿Por qué el software FSD de Tesla está generando una...
El software de conducción autónoma de Tesla, conocido como FSD, se...