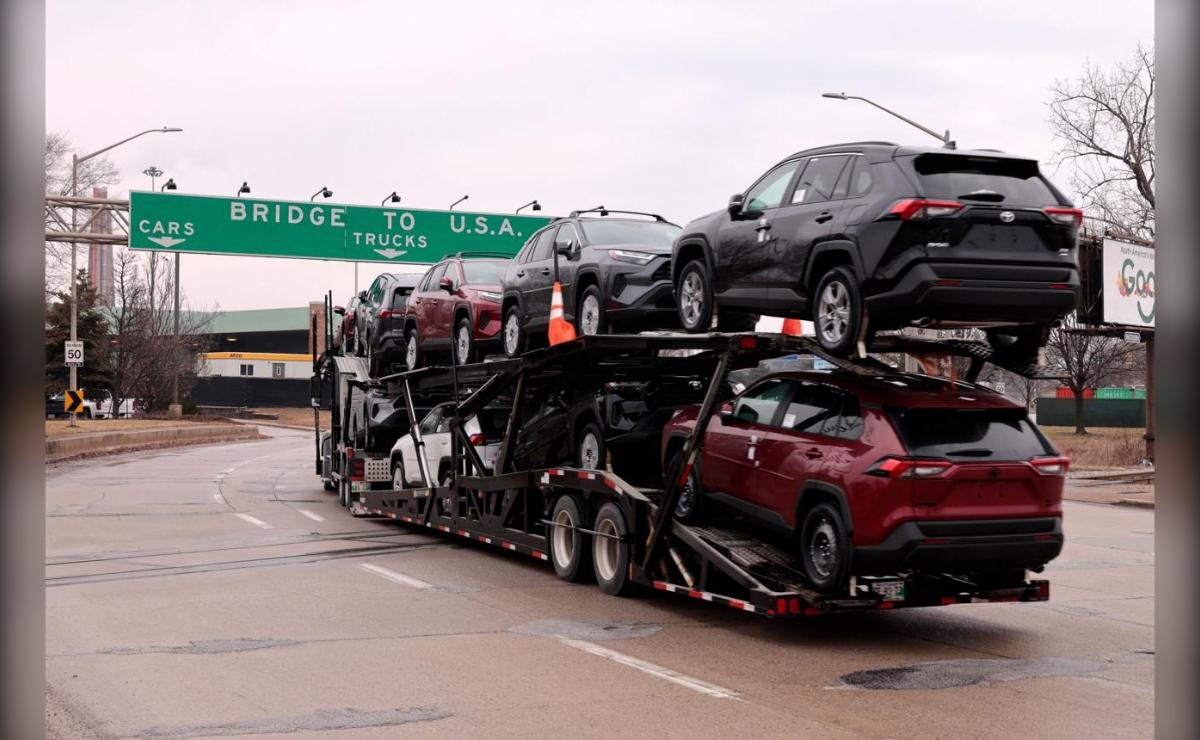
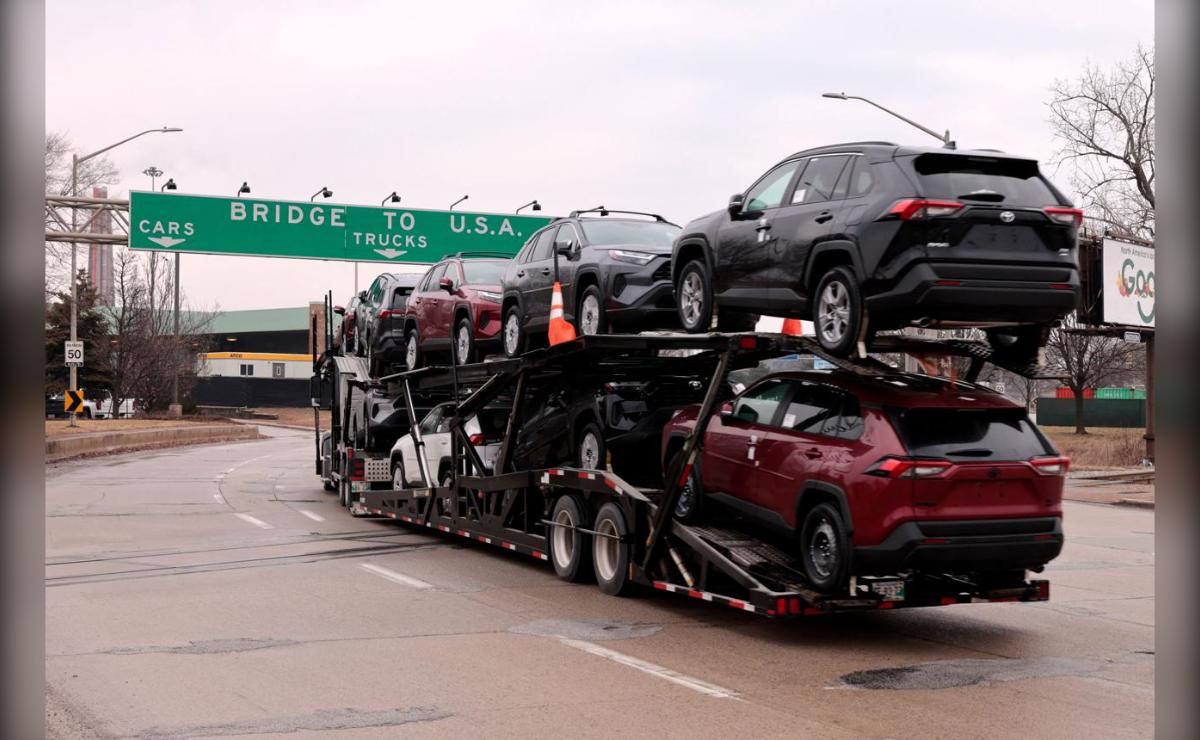
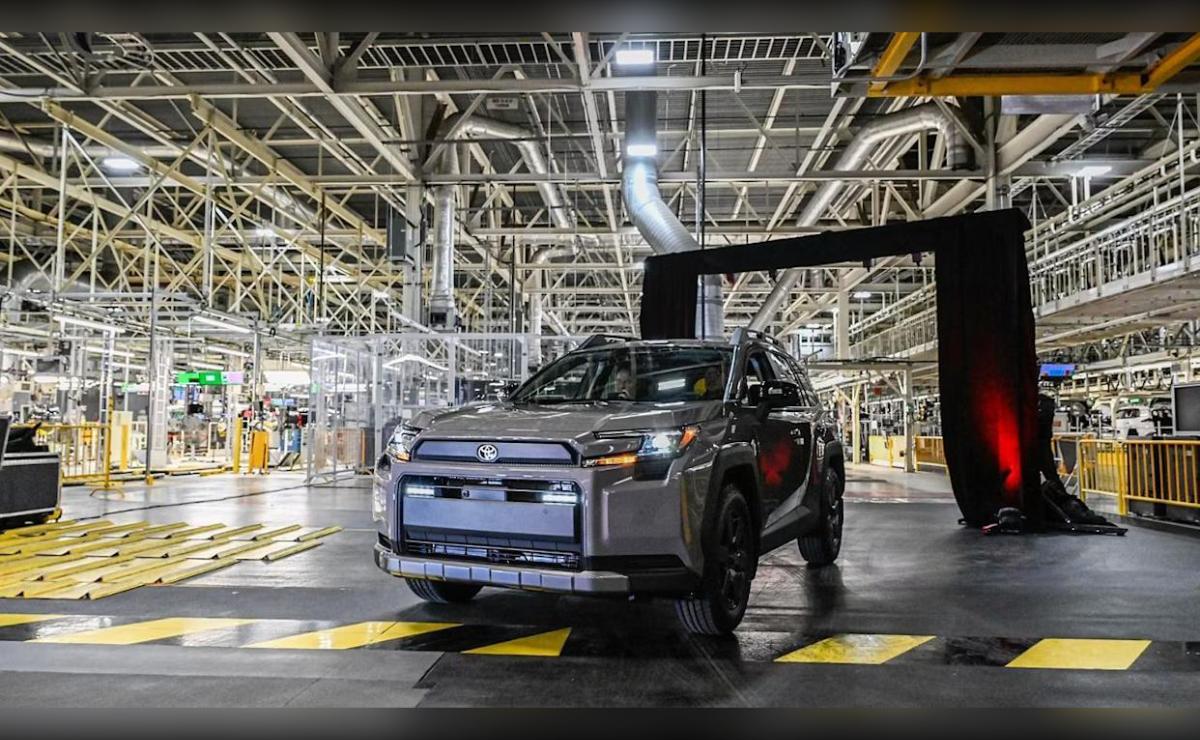
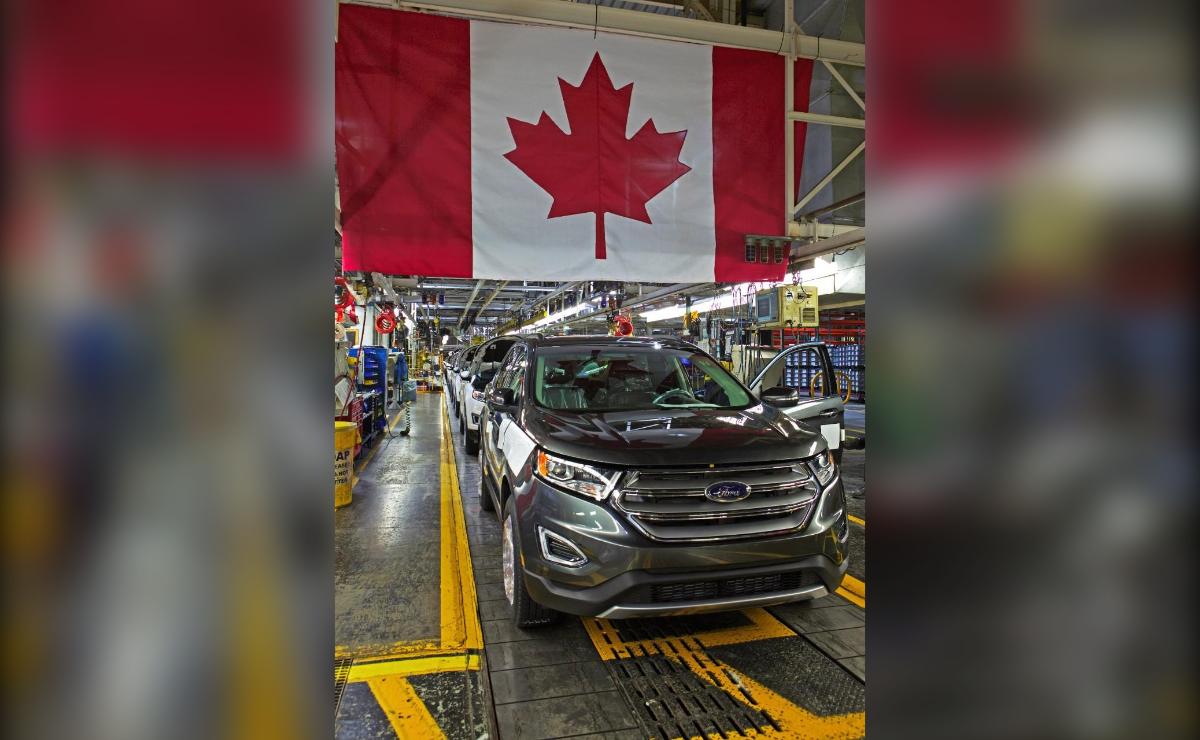
Las SUV fabricadas en Canadá afrontan un escenario arancelario diferente al que tenían bajo el esquema anterior. Desde el 15 de septiembre de 2026, determinadas mercancías canadienses incluidas en la modificación presidencial están sujetas a un arancel adicional del 50%, además de los derechos que correspondan bajo otras medidas.
Sin embargo, existe una distinción fundamental para entender cuánto puede terminar pagando realmente el comprador estadounidense: ese 50% no significa automáticamente que una SUV canadiense vaya a aumentar un 50% en el concesionario.
La cuenta de 20.000 dólares adicionales surge únicamente de aplicar matemáticamente el 50% a un vehículo valorado en 40.000 dólares. Si toda esa cantidad estuviera sujeta al arancel, el cálculo sería 40.000 × 0,50 = 20.000 dólares.
Pero el sistema arancelario estadounidense para los automóviles contempla reglas específicas y diferentes bases imponibles. Por eso, utilizar el precio final de venta como si fuera automáticamente la base del 50% puede dar una cifra engañosa.
El tratamiento de los vehículos norteamericanos distingue entre el contenido producido en Estados Unidos y el resto de componentes. En el régimen de la Sección 232, los vehículos que cumplen los requisitos del USMCA pueden tener el 25% aplicado exclusivamente al contenido no estadounidense, previa certificación del contenido estadounidense.
Esto es especialmente importante para una SUV fabricada en Canadá, porque una parte considerable de sus componentes puede proceder de Estados Unidos o México. Por eso, dos vehículos con el mismo precio de venta pueden tener una exposición arancelaria completamente diferente.
Estados Unidos ya había establecido un arancel del 25% sobre determinados automóviles y vehículos ligeros mediante la Sección 232. La proclamación de julio de 2026 creó además un arancel del 50% para determinados productos canadienses, pero establecía inicialmente que esa medida no se aplicaría a artículos sujetos a la Sección 232.
Posteriormente, la modificación publicada el 8 de septiembre cambió el tratamiento y especificó que los productos canadienses incluidos en el nuevo alcance quedarían sujetos al arancel del 50% además de los derechos establecidos bajo la Sección 232, con aplicación desde el 15 de septiembre.
Tomemos una SUV con un valor de importación hipotético de 50.000 dólares. Si el 50% se aplicara a todo ese valor, el arancel sería de 25.000 dólares. Pero esa no es una regla que permita afirmar que el precio del vehículo en el concesionario subirá automáticamente esa cantidad.
El cálculo real depende de qué contenido está sujeto al arancel, cómo está clasificado el vehículo, qué tratamiento comercial recibe y qué parte del coste absorbe el fabricante o el importador. La propia normativa contempla diferentes tratamientos según el origen y la clasificación del producto.
Los aranceles son cobrados al importador en la entrada de la mercancía, pero no existe una obligación de trasladar automáticamente el 100% de ese coste al comprador. Un fabricante puede absorber una parte, modificar descuentos, reducir márgenes o redistribuir costes dentro de su gama.
Por eso, una SUV canadiense que actualmente cuesta 50.000 dólares no debe presentarse como un vehículo que pasará automáticamente a costar 75.000 dólares. Esa sería solamente una simulación extrema si el 50% se aplicara íntegramente al valor de 50.000 dólares y todo el coste se trasladara al consumidor.
Una SUV ensamblada en Canadá no significa que todos sus componentes sean canadienses. La industria norteamericana funciona mediante una cadena integrada entre Canadá, Estados Unidos y México, y el propio USMCA establece actualmente requisitos de contenido norteamericano para acceder a determinados beneficios comerciales. Los vehículos deben alcanzar 75% de contenido norteamericano para cumplir la regla de origen automotriz del acuerdo.
Eso significa que conocer únicamente el lugar donde se ensambla una SUV no basta para calcular su exposición arancelaria. También hay que conocer el origen y el valor de sus componentes.
Con las nuevas reglas, el dato de que una SUV esté “fabricada en Canadá” adquiere todavía más importancia, pero tampoco cuenta toda la historia. El precio final dependerá de la estructura arancelaria aplicable, el contenido estadounidense y norteamericano, la clasificación del vehículo y la estrategia comercial de cada fabricante.
Además, la Casa Blanca modificó recientemente el alcance de las medidas y desde el 15 de septiembre de 2026 las disposiciones vigentes pueden combinar el arancel canadiense correspondiente con otros derechos aplicables. Por eso, el impacto concreto debe calcularse modelo por modelo y no mediante un porcentaje único para todas las SUV procedentes de Canadá.
Relacionadas
Audi reestructura su red de producción
El fabricante producirá en serie vehículos eléctricos en Bruselas...